
Kripto Para Platformuna Aktarılan Paranın İzlenmesi ve Deliller
Dolandırıcılık sonucu paranın bir kripto para platformuna aktarılmış olması, para izinin kendiliğinden kaybolduğu anlamına gelmez. Banka transferi, kripto varlık hizmet sağlayıcısındaki hesap kayıtları ve varsa blockchain üzerindeki transferler birbirini tamamlayan ayrı delil katmanları oluşturabilir.
Ancak paranın izlenebilmesi ile failin kimliğinin kesin olarak belirlenmesi veya paranın geri alınması aynı şey değildir. Cüzdan adresinin bilinmesi tek başına o cüzdanı fiilen kullanan kişiyi göstermez; aynı şekilde bir kripto platformu hesabının belirli bir kişi adına açılmış olması da her işlem bakımından failin otomatik olarak hesap sahibi olduğunu kanıtlamaz.
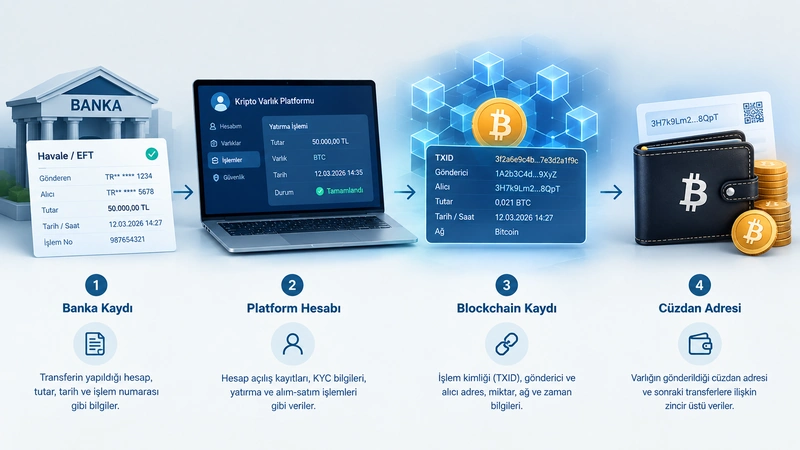
Bu nedenle dolandırıcılık soruşturmasında doğru yöntem, banka hareketinden başlayıp platform hesabına, kripto alımına, platform içi hareketlere ve varsa dış cüzdana yapılan transfere kadar bütün kayıtları tek bir zaman çizelgesi üzerinde eşleştirmektir.
Paranın Kripto Para Platformuna Gitmesi İzlenmesini İmkânsız Hâle Getirir mi?
Hayır. Özellikle para önce bir banka hesabından Türkiye’de faaliyet gösteren veya kimlik doğrulaması yapan bir kripto varlık platformuna aktarılmışsa geride birden fazla kayıt oluşabilir.
Para akışı genel olarak üç ayrı katmanda incelenir:
- Banka katmanı: Paranın hangi hesaptan, hangi hesaba, hangi tarih ve saatte ve hangi işlem referansıyla gönderildiğini gösterir.
- Kripto platformu katmanı: Paranın hangi müşteri hesabına yatırıldığını, hangi kripto varlığın alındığını, hesapta hangi işlemlerin gerçekleştirildiğini ve varlığın platformdan çıkarılıp çıkarılmadığını gösterebilir.
- Blockchain katmanı: Kripto varlık zincir üzerinde başka bir adrese gönderilmişse gönderici ve alıcı adresleri, işlem kimliği, miktar, ağ ve işlem zamanı gibi teknik veriler incelenebilir.
Bu katmanlardan birinin bulunmaması diğerlerini değersiz hâle getirmez. Örneğin aynı platformdaki iki kullanıcı arasında gerçekleştirilen bazı dahili transferler halka açık blockchain üzerinde ayrı bir işlem oluşturmayabilir. Böyle bir durumda platformun kendi muhasebe ve işlem kayıtları daha önemli hâle gelir.
Kripto Transferi Dolandırıcılık Suçunun Niteliğini Tek Başına Belirler mi?
Hayır. Türk Ceza Kanunu’nun 157 ve 158. maddeleri bakımından önce hileli davranış, aldatma, zarar ve haksız yarar unsurları incelenir. Kripto varlık kullanılması tek başına ayrı bir “kripto dolandırıcılığı” suç tipi meydana getirmez.
Bilişim sistemlerinin veya banka ya da kredi kurumlarının araç olarak kullanılması hâlinde TCK m.158/1-f; kişinin kendisini banka, sigorta veya kredi kurumu çalışanı olarak tanıtması ya da bu kurumlarla ilişkili olduğunu söylemesi gibi olaylarda ise m.158/1-l gündeme gelebilir. Ancak hukuki nitelendirme ödeme yönteminin adına göre değil, dolandırıcılığın nasıl gerçekleştirildiğine göre yapılır.
2026 yılında TCK m.158’e eklenen dördüncü fıkra da güncel dosyalarda ayrıca önemlidir. Düzenleme, dolandırıcılığa iştiraki yalnızca banka, ödeme hizmeti sağlayıcısı, aracı kurum veya kripto varlık hizmet sağlayıcısı hesabının kullanılmasını sağlayan zorunlu bilgi ya da araçların başkasına verilmesiyle sınırlı kalan kişiler bakımından özel bir ceza indirimi öngörmektedir. Bu hüküm bir hesabın kullanılmış olmasını otomatik suçluluk veya otomatik beraat sebebi hâline getirmez; iştirak, amaç ve kişinin somut katkısı ayrıca ispatlanmalıdır.
Kripto Dolandırıcılığında Hangi Banka Kayıtları Önemlidir?
İnceleme yalnız dekontla sınırlı tutulmamalıdır. Banka kayıtlarından mümkün olduğu ölçüde şu veri grupları birlikte değerlendirilmelidir:
- Gönderen ve alıcı hesap bilgileri,
- IBAN ve hesap sahipliği verileri,
- FAST, EFT veya havale işlem tarihi ve saati,
- İşlem ve referans numaraları,
- Ödeme açıklaması,
- Transferin doğrudan kripto platformuna mı yoksa aracı bir hesaba mı gittiği,
- Paranın alıcı hesaptan sonraki hareketleri,
- Varsa bankaya yapılan dolandırıcılık bildiriminin zamanı ve banka tarafından alınan işlemler.
Dekont, başlangıç delilidir; fakat paranın sonraki yolculuğunu tek başına göstermez. Bu nedenle banka kaydı ile kripto platformunun yatırma kaydının tarih, tutar ve işlem referansı bakımından eşleştirilmesi kritik önem taşır.
Kripto Para Platformundan Hangi Kayıtlar İstenebilir?
6362 sayılı Sermaye Piyasası Kanunu, kripto varlık hizmet sağlayıcılarını ve platformları açıkça tanımlamaktadır. Kanunun 35/C maddesi kapsamında kripto varlık hizmet sağlayıcıları müşterilerinin kimliklerini 5549 sayılı Kanun ve ilgili mevzuat doğrultusunda tespit etmekle yükümlüdür.
Aynı maddede müşterilerin kripto varlık transferlerinin gerçekleştirildiği cüzdanlara ve fon transferlerinin yapıldığı hesaplara ilişkin kayıtların güvenli, erişilebilir ve takip edilebilir biçimde tutulması; işlem kayıtlarının bütünlüğünün ve doğruluğunun sağlanması öngörülmektedir.
Somut olaya göre şu kayıtların araştırılması önem taşıyabilir:
- Müşteri hesabının kimlik ve hesap açılış kayıtları,
- Hesaba bağlı telefon ve e-posta bilgileri,
- Fiat para yatırma ve çekme kayıtları,
- Yatırılan parayla yapılan kripto varlık alım-satım işlemleri,
- Platform içi transferler,
- Kripto varlık çekme kayıtları,
- Çekimde kullanılan cüzdan adresi ve blockchain ağı,
- Varsa işlem kimliği veya TXID,
- Hesaba giriş ve oturum kayıtları,
- IP, cihaz ve mevcutsa cihaz eşleştirme verileri,
- İki aşamalı doğrulama ve güvenlik değişiklikleri,
- Hesaba bağlı telefon veya e-posta değişiklikleri,
- Risk, uyum ve şüpheli işlem süreçleriyle bağlantılı kayıtlar,
- Müşteri destek başvuruları ve hesap üzerindeki kısıtlamalar.
Her platform aynı teknik alanları aynı isimle tutmaz. Bu nedenle talebin yalnız “IP adresini gönderin” gibi tek bir veri türüne indirgenmesi yerine, hesabın açılmasından paranın platformdan çıkmasına kadar oluşan tam işlem zincirine yönelmesi daha sağlıklı olur.
Blockchain Kaydı ve TXID Ne Kadar Güçlü Bir Delildir?
Blockchain üzerindeki işlem kimliği, yaygın adıyla TXID veya transaction hash, belirli bir zincir üstü işlemi teknik olarak ayırt etmeye yarar. İşlem kaydından çoğu halka açık blockchain bakımından gönderici ve alıcı adres, miktar ve işlem zamanı gibi bilgiler incelenebilir.
Ancak TXID’nin ispat ettiği husus ile ispat etmediği husus ayrılmalıdır. TXID belirli bir kripto transferinin gerçekleştiğini gösterebilir; fakat cüzdanın arkasındaki gerçek kişinin kimliğini tek başına ispatlamaz.
Benzer şekilde bir cüzdan adresinin kripto borsasına ait olduğu tespit edilse bile bu durum, transferin nihai olarak hangi müşteriye ait olduğunu kendiliğinden ortaya koymayabilir. Platformların sıcak cüzdan veya toplu saklama sistemlerinde aynı teknik cüzdan çok sayıda müşteriye ilişkin işlemlerde kullanılabilir.
Bu nedenle güçlü bir delil zinciri genellikle şu eşleştirmeyi gerektirir:
Banka transferi → platform hesabı → kripto alımı → platformdaki çekim kaydı → cüzdan adresi → TXID → sonraki cüzdan veya platform.
Cüzdan Adresi Failin Kimliğini Gösterir mi?
Tek başına göstermez. Kripto cüzdanları çoğu durumda gerçek kişi adı yerine teknik adreslerle işlem yapar. Adresin belirli bir kişiyle ilişkilendirilebilmesi için ek delillere ihtiyaç vardır.
Bu deliller; kripto platformundaki kimlik doğrulama kaydı, banka hesabı, cihaz ve oturum kayıtları, telefon veya e-posta bilgileri, faille yapılan yazışmalar ve paranın kullanımı gibi verilerden oluşabilir.
IP adresi de tek başına kesin kimlik delili olarak değerlendirilmemelidir. Ortak ağlar, mobil operatör altyapısı, farklı cihazlar ve başka teknik değişkenler nedeniyle IP kaydı diğer delillerle birlikte anlam kazanır.
CMK 128/A Kripto Dolandırıcılığında Neden Önemlidir?
5271 sayılı Ceza Muhakemesi Kanunu’nun 128/A maddesi, belirli suçlarda suçtan elde edilen menfaatin bulunduğu hesaplar bakımından özel ve hızlı bir mekanizma öngörmektedir.
Madde; TCK m.142/2-e, TCK m.158/1-f ve m.158/1-l ile TCK m.245 kapsamındaki suçlar için uygulanabilir. Bu nedenle her dolandırıcılık dosyasında otomatik olarak CMK m.128/A uygulanamaz.
Kanundaki şartlar gerçekleştiğinde banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı nezdinde ya da bunlar aracılığıyla gerçekleştirilen işlemlere konu hesabın 48 saate kadar askıya alınması mümkün olabilir. Askıya alma ve hesap hareketleri Cumhuriyet başsavcılığına bildirilir.
Suça konu menfaatin başka bir mali kuruma aktarıldığının tespit edilmesi hâlinde, kanun kurumlar arasındaki bildirime de imkân vermektedir. Askıya alınan hesapta bulunan suça konu menfaate, şartları varsa hâkim kararıyla veya gecikmesinde sakınca bulunan hâllerde Cumhuriyet savcısının yazılı emriyle elkoyulabilir.
Özellikle mağdur açısından önemli bir başka hüküm, elkonulan suça konu menfaatin mağdura ait olduğunun anlaşılması hâlinde bunun soruşturma veya kovuşturma aşamasında sahibine iade edilebilmesine ilişkindir. Bununla birlikte bu hüküm, her dosyada paranın mutlaka bulunacağı veya geri verileceği anlamına gelmez.
CMK m.128/A ayrıca yürütülen soruşturma veya kovuşturmada Cumhuriyet savcısı, hâkim veya mahkeme tarafından banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısından istenen bilgi veya belgelerin on gün içinde gönderilmesini zorunlu tutmaktadır.
CMK 128 ile CMK 128/A Aynı Şey midir?
Hayır. CMK m.128/A belirli suçlar için özel ve hızlı bir hesap askıya alma ve elkoyma mekanizmasıdır. Buna karşılık CMK m.128, dolandırıcılık dâhil kanunda sayılan suçlarda suçtan elde edildiğine ilişkin somut delillere dayanan kuvvetli şüphe bulunan malvarlığı değerleri, hesaplar, hak ve alacaklar bakımından genel elkoyma rejimini düzenler.
Dolayısıyla olayın TCK m.158/1-f veya (l) kapsamında bulunmaması, ceza soruşturmasında hiçbir malvarlığı tedbirinin uygulanamayacağı anlamına gelmez. Hangi koruma tedbirinin şartlarının bulunduğu somut soruşturma dosyası üzerinden değerlendirilir.
Kripto Platformlarının Kimlik ve Kayıt Yükümlülükleri İz Sürmeyi Nasıl Etkiler?
6362 sayılı Kanunun 35/C maddesi, kripto varlık hizmet sağlayıcılarına müşteri kimliğinin tespiti ile cüzdan ve fon transfer hesaplarına ilişkin kayıtların tutulması yönünde açık yükümlülükler getirmektedir.
13 Mart 2025 tarihinde yürürlüğe giren SPK’nın III-35/B.1 ve III-35/B.2 sayılı tebliğleri de kripto varlık hizmet sağlayıcıların belge-kayıt sistemleri, bilgi sistemleri, hizmet faaliyetleri, saklama ve transfer süreçlerine ilişkin ikincil düzenleme çerçevesini oluşturmuştur.
5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun kapsamında yükümlüler; kanun kapsamındaki belge, defter, kayıt ve kimlik tespiti belgelerini maddede belirtilen başlangıç tarihlerinden itibaren sekiz yıl muhafaza etmek ve gerektiğinde yetkililere ibraz etmekle yükümlüdür.
Buradaki sekiz yıllık süre, her platformdaki her teknik log kaydının mutlaka sekiz yıl saklandığı şeklinde yorumlanmamalıdır. IP, cihaz veya güvenlik logu gibi farklı teknik veri kategorilerinin saklama rejimi ayrıca incelenmelidir.
Para Yurt Dışı Borsaya veya Kişisel Cüzdana Gönderildiyse İz Kaybolur mu?
İz mutlaka kaybolmaz; fakat sürecin zorluğu artabilir. Türkiye’deki düzenlenmiş bir platformun KYC ve işlem kayıtlarına ulaşılması ile yurt dışındaki bir platformdan veri temin edilmesi aynı usule tabi değildir.
Yurt dışındaki hizmet sağlayıcılar bakımından platformun bulunduğu ülke, veri saklama politikası, adli yardımlaşma imkânları ve ilgili kuruluşun taleplere cevap verme uygulaması sonucu etkileyebilir.
Kripto varlık doğrudan kişinin kendi kontrolündeki bir cüzdana gönderilmişse cüzdanın kendisi bir kimlik doğrulama kuruluşu değildir. Buna rağmen halka açık bir blockchain kullanılmışsa sonraki zincir üstü transferler teknik olarak incelenebilir. Varlığın başka ağlara taşınması, merkeziyetsiz sistemlerden geçirilmesi veya farklı teknolojilerin kullanılması ise analizi daha karmaşık hâle getirebilir.
Platform Hesabı Kimin Adınaysa Fail de O Kişi midir?
Bu sonuç otomatik olarak kurulamaz. Hesap sahipliği önemli bir başlangıç delilidir; fakat ceza sorumluluğu şahsidir.
Hesabın kim tarafından açıldığı, girişlerin hangi cihazlardan yapıldığı, paranın kim tarafından yönetildiği, kripto varlığın hangi cüzdana çekildiği, hesabın başka kişiye kullandırılıp kullandırılmadığı, hesap sahibinin menfaat sağlayıp sağlamadığı ve faille iletişimi birlikte incelenmelidir.
Bu nedenle yalnız hesap sahipliğine dayanarak kesin fail tespiti yapmak kadar, “hesabı ben kullanmadım” şeklindeki soyut bir açıklamayı tek başına yeterli görmek de isabetli değildir. Hesap kullandırma dosyalarındaki ceza sorumluluğu ayrımı için IBAN’ını başkasına veren hesap sahibinin dolandırıcılık soruşturmasındaki konumu ayrıca incelenebilir.
Mağdur Hangi Delilleri Kaybetmeden Saklamalıdır?
Kripto bağlantılı dolandırıcılıkta ilk aşamada mümkün olduğunca şu kayıtlar korunmalıdır:
- Banka dekontları ve işlem referans numaraları,
- Alıcı IBAN ve hesap sahibi bilgileri,
- Kripto platformunun adı ve biliniyorsa hesap/kullanıcı bilgileri,
- Cüzdan adresleri eksiksiz biçimde,
- Blockchain ağı ve kullanılan kripto varlık,
- TXID veya transaction hash değerleri,
- Faille yapılan mesajlaşmaların mümkünse uygulama içi dışa aktarımları,
- Telefon numarası, kullanıcı adı, e-posta ve profil bağlantıları,
- Sahte internet sitesi veya ödeme sayfasının adresi,
- Ekran görüntülerinin yanında mümkünse özgün dosya ve kayıtlar,
- Kripto platformu veya bankaya yapılan bildirimlerin kayıt ve başvuru numaraları.
Yalnız ekran görüntüsü almak her zaman yeterli olmayabilir. Dijital delilin kaynağı, oluşturulma zamanı ve bütünlüğü tartışmalı hâle gelebileceğinden mümkünse özgün kayıtlar korunmalıdır. Şüphelinin cihazları üzerinde yapılacak incelemelerde ise CMK m.134 kapsamındaki usuller ve adli bilişim yöntemleri ayrıca gündeme gelebilir.
Genel şikâyet ve ilk başvuru adımları bakımından dolandırıcılık mağduru için hukuki yol haritası da ayrıca değerlendirilebilir.
Şikâyet Başvurusunda Para Akışı Nasıl Anlatılmalıdır?
Başvuruda yalnız “param kriptoya çevrildi” şeklinde genel bir açıklama yerine işlemlerin kronolojik olarak gösterilmesi daha işlevseldir.
Örneğin olay akışı;
- Faille ilk temasın ne zaman kurulduğu,
- Hangi hileli açıklama veya vaatle ödeme istendiği,
- Paranın hangi banka hesabına veya platforma gönderildiği,
- Transfer tarihi, tutarı ve referansı,
- Biliniyorsa platform hesabı, cüzdan adresi ve TXID,
- Paranın daha sonra hangi hesaba veya cüzdana taşındığına ilişkin mevcut veriler
şeklinde açık bir zaman çizelgesine dönüştürülebilir.
Somut olaya göre soruşturma makamından banka hesap hareketlerinin, platform KYC ve işlem kayıtlarının, cüzdan/transfer bilgilerinin ve gerekli dijital kayıtların temini; şartları varsa CMK m.128 veya m.128/A kapsamındaki koruma tedbirlerinin değerlendirilmesi istenebilir. Koruma tedbirinin uygulanıp uygulanmayacağına ise kanundaki koşullar çerçevesinde yetkili makam karar verir.
Kripto Para İzlemesinde En Sık Yapılan Hatalar
- Cüzdan adresini kişi adı gibi değerlendirmek: Teknik adres ile gerçek kişi kimliği aynı kavram değildir.
- TXID’yi tek başına fail delili saymak: TXID işlemi gösterebilir; işlemi yapan kişiyi ayrıca ispatlamak gerekir.
- Yanlış blockchain ağını incelemek: Aynı isimli veya benzer varlıklar farklı ağlarda bulunabilir.
- Platform içi transfer ile blockchain transferini karıştırmak: Dahili hesap hareketinde ayrı bir TXID bulunmayabilir.
- Yalnız banka dekontuna odaklanmak: Asıl ayrım çoğu dosyada platform hesabından sonraki hareketlerde ortaya çıkar.
- Yalnız ekran görüntüsü saklamak: Özgün dijital kayıt ve metadata bakımından daha güçlü deliller kaybedilebilir.
- Para kurtarma vaadiyle yeniden ödeme yapmak: İlk dolandırıcılıktan sonra mağduru hedefleyen ikinci dolandırıcılık ihtimali ayrıca dikkate alınmalıdır.
Sonuç: Kriptoya Aktarılan Para Üç Katmanlı Delil Zinciriyle İzlenir
Kripto para platformuna aktarılan paranın izlenmesinde tek bir “sihirli” delil yoktur. En sağlıklı inceleme; banka transferi, kripto platformunun müşteri ve işlem kayıtları ile blockchain üzerindeki teknik hareketlerin aynı kronoloji içerisinde birleştirilmesiyle yapılır.
Türkiye’deki güncel düzenlemeler, kripto varlık hizmet sağlayıcılarına kimlik ve işlem kayıtları bakımından önemli yükümlülükler getirmiştir. CMK m.128/A ise özellikle TCK m.158/1-f ve (l) kapsamındaki belirli dosyalarda hesapların hızlı biçimde askıya alınması ve suça konu menfaate elkoyulması bakımından ayrıca önem taşır.
Bununla birlikte cüzdan adresinin veya platform hesabının tespit edilmesi tek başına failin kesin olarak belirlenmesi ya da paranın geri alınması anlamına gelmez. Somut olayın banka, platform ve cüzdan kayıtları tek bir zaman çizelgesi üzerinde birlikte değerlendirilmelidir.
Sıkça Sorulan Sorular
Kripto cüzdan adresinden kişinin kimliği bulunabilir mi?
Cüzdan adresi tek başına gerçek kişi kimliğini açıklamaz. Adres bir kripto platformuyla veya başka kimliklendirilmiş hesaplarla ilişkilendirilebilirse KYC, banka, cihaz ve işlem kayıtlarıyla birlikte kişinin tespitine katkı sağlayabilir.
TXID mahkemede delil olabilir mi?
Blockchain işlem kaydı olayın teknik boyutunu destekleyen dijital delillerden biri olabilir. Ancak TXID’nin ilgili kişiyle bağlantısının diğer kayıtlarla kurulması gerekir.
Kripto platformundan hesap sahibinin bilgileri istenebilir mi?
Ceza soruşturmasında yetkili adli makamlar, kanuni şartlar çerçevesinde kripto varlık hizmet sağlayıcısından bilgi ve belge talep edebilir. CMK m.128/A kapsamındaki soruşturmalarda kanun ayrıca belirli bilgi ve belgeler için on günlük gönderim yükümlülüğü düzenlemektedir.
Kripto hesabı hemen dondurulabilir mi?
CMK m.128/A yalnız maddede sayılan suç ve koşullar bakımından özel askıya alma mekanizması getirir. Her dolandırıcılık iddiasında otomatik hesap dondurma sonucu doğmaz.
Para yurt dışındaki kripto borsasına gittiyse soruşturma yapılamaz mı?
Yurt dışı bağlantısı soruşturmayı imkânsız hâle getirmez; ancak bilgi temini ve adli yardımlaşma sürecini daha karmaşık hâle getirebilir. Platformun bulunduğu ülke ve mevcut kayıtlar somut olay bakımından önem taşır.
Bu makale genel bilgilendirme amacıyla hazırlanmış olup hukuki danışmanlık niteliği taşımaz. Somut hukuki sorunlarınız için bir avukata danışmanız gerekir.
Yazar: Av Batuhan Can ZANBAK Yayınlanma Tarihi: 22.09.2026 Son Güncellenme Tarihi: 22.09.2026
