
Müşteri İade Faturası Kesti Ama Malı Geri Vermedi: Alacak Nasıl Değerlendirilir?
Müşterinin iade faturası kesmesi, ürünlerin satıcıya geri teslim edildiğini veya satış bedeli borcunun kendiliğinden sona erdiğini göstermez. Üretici, toptancı veya distribütör açısından öncelikle ilk satış ve teslimin gerçekleşip gerçekleşmediği, iadenin hangi hukuki sebebe dayandığı ve ürünlerin gerçekten geri gönderilip gönderilmediği incelenmelidir.
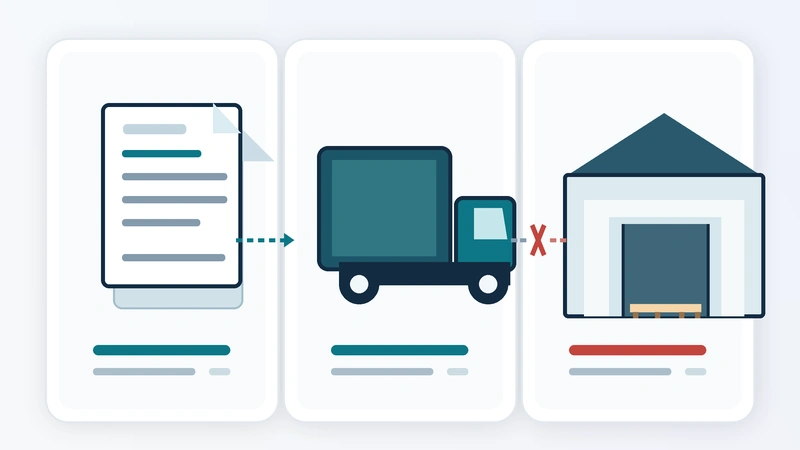
Bununla birlikte, ürünlerin satıcı deposuna girmemiş olması da her durumda alıcının iade talebinin geçersiz olduğu anlamına gelmez. Tarafların iade anlaşması, malın ayıplı olması, bedel indirimi, satıcının teslim almaktan kaçınması veya taşıma sürecindeki bir uyuşmazlık sonucu değiştirebilir. İade faturası, mal hareketi ve borcun sona ermesi üç ayrı inceleme konusudur.
İade Faturası Kesilince Satış Bedeli Borcu Sona Erer mi?
213 sayılı Vergi Usul Kanunu’nun 229. maddesi, faturayı satılan emtia veya yapılan iş karşılığında müşterinin borçlandığı tutarı gösteren ticari belge olarak tanımlar. İade amacıyla düzenlenen fatura da ilgili ticari işlemin muhasebeleştirilmesi ve belgelendirilmesi yönünden önem taşır. Ancak belge düzenlenmesiyle malın fiziksel olarak el değiştirmesi aynı olay değildir.
6098 sayılı Türk Borçlar Kanunu’nun (TBK) 207. maddesine göre satış sözleşmesinin temelinde malın zilyetlik ve mülkiyetinin devri ile bedel ödeme borcu bulunur. İlk satış geçerli biçimde yerine getirilmişse alıcının sonradan tek taraflı olarak iade faturası düzenlemesi, tek başına sözleşmeyi ortadan kaldırmaz.
Şu ihtimaller ayrıca değerlendirilir: Satıcı iadeyi açıkça kabul etmiş olabilir; taraflar cari hesapta bedel düzeltmesi üzerinde anlaşmış olabilir; alıcının ayıp nedeniyle bir seçimlik hakkı bulunabilir. Bu hâllerde alacağın varlığı ve miktarı yalnız depo hareketine göre belirlenemez.
İade Faturasına Sekiz Gün İçinde İtiraz Edilmezse Ne Olur?
6102 sayılı Türk Ticaret Kanunu’nun (TTK) 21/2. maddesi uyarınca faturayı alan kişi, aldığı tarihten itibaren sekiz gün içinde içeriğine itiraz etmezse fatura içeriğini kabul etmiş sayılır. Bu nedenle satıcının kendisine ulaşan iade faturasını cevapsız bırakması ispat bakımından risk oluşturabilir.
Ancak bu kural, malın mutlaka satıcı deposuna teslim edildiği veya geçerli bir iade anlaşmasının kesin olarak kurulduğu anlamına gelmez. Faturanın içeriğine ilişkin kabul sonucu ile satış ilişkisinin değişmesi, iade şartlarının gerçekleşmesi ve fiilî teslimin ispatı ayrı değerlendirilir. İtiraz edilmiş olması da tek başına faturayı hükümsüz kılmaz veya bütün uyuşmazlığı çözmez.
Malın Geri Teslim Edilip Edilmediği Nasıl İspatlanır?
Ürün iadesinde sadece satıcının depo giriş kaydının bulunmamasıyla yetinilmemelidir. Alıcı ürünü taşıyıcıya vermiş, sözleşmede belirlenen başka bir teslim noktasına göndermiş veya satıcının görevlendirdiği depoya teslim etmiş olabilir. Buna karşılık yalnızca iade faturası ya da sistemde oluşturulmuş bir iade talebi, ürünün fiziksel hareketini göstermez.
Şirketin satış, lojistik, depo ve muhasebe kayıtları aynı sipariş ve ürünler üzerinden karşılaştırılmalıdır:
- İlk satış ve teslim: Sipariş, satış faturası, sevk irsaliyesi, teslim tutanağı ve teslimi alan kişinin kimliği veya yetkisi.
- İade iddiası: İade faturası, iade talebi, gerekçe, ürün kodu, seri veya parti numarası, miktar ve tarih.
- Taşıma hareketi: Kargo veya nakliye kabul belgesi, takip numarası, yükleme-boşaltma kayıtları ve teslim alan bilgisi.
- Depo kayıtları: Mal kabul tutanağı, stok giriş-çıkış hareketleri, üçüncü kişi depo kayıtları, eksik veya hasarlı teslim tutanakları.
- Tarafların yazışmaları: İade onayı, teslim adresi, ürünün alınmasına ilişkin talimatlar, itirazlar ve varsa bedel düzeltme mutabakatı.
- Finansal iz: Cari hesap ekstresi, ticari defterler, banka ödemeleri, mahsup veya alacak kaydı ve bunların dayanak belgeleri.
Belirleyici soru şudur: Faturada iade edildiği yazan aynı ürünlerin, kararlaştırılan iade usulüne göre kime, nerede ve hangi tarihte teslim edildiği hangi delillerle gösterilebiliyor?
Mal Geri Gelmediyse Hangi Hukuki İhtimal Geçerlidir?
1. Alıcı Sadece İade Faturası Düzenlemişse
Taraflar arasında iadeye ilişkin anlaşma bulunmuyor, alıcı geçerli bir sözleşmeden dönme veya bedel indirimi hakkı göstermiyor ve ürünler teslim edilmiş görünüyorsa satıcının satış bedeli alacağı devam edebilir. Bunun için satıcının da kendi alacağının sözleşme, teslim, miktar ve vade temelini gösterebilmesi gerekir.
2. Satıcı İadeyi Kabul Etmiş Ancak Ürünler Teslim Edilmemişse
İade onayı, e-posta, sözleşme eki veya imzalı mutabakat varsa önce kabulün kapsamı incelenir. Bedel indirimi kayıtsız şartsız mı kabul edildi, yoksa malların fiilen geri verilmesine mi bağlandı? Taşıma organizasyonunu hangi taraf üstlendi? Bu soruların cevapları, satıcının satış bedelini mi, malların iadesini mi yoksa sözleşmeye aykırılıktan doğan başka bir talebi mi ileri sürebileceğini etkiler.
3. Alıcı Ayıplı Mal Nedeniyle Hak Kullanıyorsa
TBK m.227’ye göre ayıptan sorumluluk koşulları varsa alıcı, diğer seçimlik haklar yanında satılanı geri vermeye hazır olduğunu bildirerek sözleşmeden dönebilir veya malı elinde tutarak ayıp oranında bedel indirimi isteyebilir. Bedel indirimi isteniyorsa malın mutlaka geri gönderilmesi gerekmez. Sözleşmeden dönmede ise TBK m.229 uyarınca alıcı, kural olarak satılanı ve ondan elde ettiği yararları geri vermekle yükümlüdür.
Bu nedenle satıcının “Depoma ürün girmedi, ayıp iddiasını hiç incelemem” yaklaşımı isabetli değildir. Ayıbın varlığı, süresinde bildirilip bildirilmediği, hangi hakkın kullanıldığı ve geri verme konusunda tarafların tutumları birlikte değerlendirilmelidir.
4. Ürünler Gönderilmiş Ama Depoya Ulaşmamışsa
Alıcının ürünü taşıyıcıya teslim etmesi, her sözleşmede malın satıcıya geri verildiği anlamına gelmez. Teslim yeri, taşıma ve hasar riski, iadeyi kimin organize ettiği, varsa satıcının teslimden kaçınıp kaçınmadığı ve tarafların anlaşması araştırılmalıdır. Satıcının kendi deposunda kayıt olmaması, üçüncü kişi depo veya taşıyıcı nezdindeki teslim ihtimalini ortadan kaldırmaz.
Ayıplı Mal İddiasında Fatura İtirazı ile Ayıp Bildirimi Aynı Süreye mi Tabidir?
Hayır. Fatura içeriğine itiraz süresi ile ticari satışta ayıp ihbarına ilişkin süreler birbirinden farklıdır. TTK m.21/2’deki sekiz günlük süre faturanın alınmasına ilişkindir. Tacirler arasındaki satışlarda TTK m.23/1-c, teslim sırasında açıkça belli ayıpların iki gün içinde bildirilmesini; açıkça belli olmayan ayıplar bakımından malın tesliminden itibaren sekiz gün içinde inceleme veya incelettirme yapılarak tespit edilen ayıbın bu sürede bildirilmesini düzenler.
Sonradan ortaya çıkan gizli ayıplar bakımından TBK m.223/2 uygulanır. Ayrıca TBK m.225, ağır kusurlu satıcının ayıbın süresinde bildirilmediği savunmasına dayanmasını sınırlar. Dolayısıyla yalnız iade faturasının kesildiği tarihe bakarak ayıp bildiriminin süresinde veya süresinden sonra yapıldığı sonucuna varılamaz.
İade Faturası ve Depo Kayıtları Arasındaki Fark Nasıl Hesaplanır?
Önce muhasebe kaydı ile fiilî stok hareketi ayrı ayrı mutabık hâle getirilmelidir. Örneğin tamamen varsayımsal olarak 100 adet ürün satılmış, müşteri 30 adet için iade faturası düzenlemiş ve satıcının hiçbir teslim noktasında bu 30 ürünün geri alındığı doğrulanamamış olsun. Muhasebede 30 adetlik iade kaydı bulunması, fiziksel iade miktarının da 30 olduğunu kanıtlamaz.
Fakat bunun tersi de doğrudur: Depoda sıfır giriş görünmesi, sözleşmeden dönme ya da bedel indirimi hakkının bulunmadığını kesinleştirmez. Hesapta satışın vadesi ve bedeli, geçerli indirim veya iade anlaşması, kısmi ödemeler, bağımsız alacaklara dayalı takas iddiaları ve ürünün fiilî durumu ayrı satırlarda ele alınmalıdır.
Muhasebe düzeltmesi, belge iptali ve vergi beyanı gibi işlemler ise somut belge ve vergisel rejime göre mali müşavirlikle ayrıca koordine edilmelidir. Vergisel kaydın düzeltilmesi ile ticari alacağın hukukî olarak varlığı aynı işlem değildir.
Ticari Alacak Uyuşmazlığında İspat Yükü Kime Aittir?
Hukuk Muhakemeleri Kanunu’nun (HMK) 190. maddesine göre, kanunda özel düzenleme bulunmadıkça bir vakıadan kendi lehine sonuç çıkaran taraf o vakıayı ispat eder. Satıcı, satış bedeli talebini dayandırdığı sözleşme ve teslim olgularını ortaya koymalıdır. Alıcı da borcu ortadan kaldırdığını veya azalttığını ileri sürdüğü iade, bedel indirimi, takas ya da başka bir hukuki sebebin dayanaklarını göstermek durumundadır. İspat yükünün somut dağılımı, ileri sürülen vakıalara ve kanuni karinelere göre belirlenir.
HMK m.222, ticari defterlerin delil olmasını özel koşullara bağlar. Usulüne uygun tutulmuş defterler önemli olabilir; ancak kayıtların karşı tarafın defterleri ve diğer delillerle ilişkisi değerlendirilir. Karşı tarafın usulüne uygun defterlerinde ilgili hususta hiçbir kayıt olmamasının sonuçları da kanunda ayrıca düzenlenmiştir. Bu nedenle satıcının kendi cari hesap ekstresi veya alıcının tek taraflı muhasebe kaydı her durumda tek başına kesin ispat oluşturmaz.
Alacağını Tahsil Etmek İsteyen Şirket Nasıl İlerlemeli?
- Uyuşmazlık konusu ürünleri eşleştirin: Sipariş, asıl satış faturası ve iade faturasındaki ürün, miktar, seri veya parti bilgilerini tek tabloda toplayın.
- Gerçek teslim durumunu araştırın: Şirket deposu yanında anlaşmalı depo, taşıyıcı, şube ve üçüncü kişi teslim noktalarını kontrol edin.
- İadenin hukuki sebebini belirleyin: Ticari tercih, sözleşmesel iade hakkı, ayıp, bedel indirimi veya başka bir iddia mı ileri sürülüyor?
- Yazılı ve izlenebilir cevap verin: Fatura içeriğine itiraz ve gerekli sözleşmesel ihtarları, süreleri ve ispatı gözeterek yapın. Tacirler arasındaki temerrüt, fesih veya dönme ihbarlarında TTK m.18/3’teki usuller ayrıca dikkate alınmalıdır.
- Alacak bakiyesini yeniden hesaplayın: İspatlanmış ödemeleri, kabul edilmiş iadeleri ve hukuken geçerli diğer indirim veya takas kalemlerini birbirinden ayırın.
- Takip veya dava yolunu seçin: İspat durumunu, sözleşmedeki uyuşmazlık çözüm hükümlerini, muacceliyeti ve daha önce başlatılmış bir takip bulunup bulunmadığını inceleyin.
İlamsız İcra Takibi mi, Ticari Alacak Davası mı?
Alacak muaccelse ve takip yoluna elverişliyse genel haciz yoluyla ilamsız takip değerlendirilebilir. Borçlu, genel ilamsız takipte ödeme emrinin tebliğinden itibaren yedi gün içinde itiraz edebilir (İcra ve İflas Kanunu m.62). Takibe itiraz edilmişse alacaklı, koşulları varsa itirazın iptali davasına başvurabilir; İİK m.67’de bu dava için itirazın alacaklıya tebliğinden itibaren bir yıllık süre öngörülür. Sürenin geçirilmesi, genel hükümlere göre alacak davası olanağını her durumda ortadan kaldırmaz; alacağın zamanaşımı ve diğer şartları ayrıca incelenir.
Konusu bir miktar para olan ticari alacak ve itirazın iptali davalarında TTK m.5/A kapsamında dava açmadan önce arabuluculuğa başvurma şartı bulunur. Buna karşılık dava şartı arabuluculuk ile ilamsız icra takibinin başlatılması birbirine karıştırılmamalıdır. Takip veya dava seçimine ilişkin daha geniş açıklama için ticari alacakta arabuluculuk sonrası dava ve icra yolları başlıklı yazı incelenebilir.
Sık Yapılan Hatalar
- İade faturasını, fiziki mal tesliminin kesin belgesi saymak.
- Depoda giriş kaydı olmadığı için geçerli bir ayıp veya bedel indirimi iddiasını hiç araştırmamak.
- Faturaya sekiz günlük itiraz süresi ile ayıp bildirimi ve icra itirazı sürelerini aynı sanmak.
- Satıcının önceki iade onayını, cari hesap mutabakatını veya teslim talimatını incelememek.
- Muhasebe düzeltmesini, satış bedeli borcunun kesin olarak sona ermesiyle eşitlemek.
- İade koşulları ve deliller netleşmeden satış bedeli ile malın aynen iadesini birbiriyle çelişen biçimde talep etmek.
Sık Sorulan Sorular
Müşteri malı göndermediği hâlde iade faturası kesmişse ödeme talep edilebilir mi?
Satış ve teslimin ispatlandığı, bedelin muaccel olduğu, borcu sona erdiren veya azaltan geçerli bir hukuki sebebin bulunmadığı ölçüde satış bedeli talep edilebilir. İade faturası tek başına bu değerlendirmeyi ortadan kaldırmaz.
İade faturası muhasebeye işlendiyse satıcı iadeyi kabul etmiş sayılır mı?
Muhasebe kaydı önemli bir delil olabilir; ancak kaydın hangi nedenle yapıldığı, tarafların yazışmaları ve iadenin kabulü için belirlenen şartlar incelenmelidir. Tek bir kayıttan otomatik olarak koşulsuz iade anlaşması sonucu çıkarılamaz.
Malı satıcının deposuna değil taşıyıcıya vermek yeterli midir?
Bu sorunun cevabı sözleşmedeki iade ve taşıma şartlarına, teslim yerine, taşıyıcıyı hangi tarafın görevlendirdiğine ve ilgili risk düzenine bağlıdır. Taşıyıcı teslim kaydı ile satıcıya teslim kaydı aynı delil değildir.
Sonuç: Fatura, Stok ve Teslim Kayıtları Birlikte Okunmalıdır
Müşterinin iade faturası düzenlemesine rağmen malları geri vermediği uyuşmazlıklarda öncelikle asıl satış alacağı, iadenin hukuki dayanağı ve malın teslim zinciri belirlenmelidir. Fatura, depo, nakliye, yazışma ve ticari defter kayıtları birbiriyle eşleştirildiğinde hangi miktarın gerçekten iade edildiği, hangi bedelin tartışmalı kaldığı ve alacak için hangi hukuki yolun uygun olduğu daha sağlıklı değerlendirilebilir.
Bu makale genel bilgilendirme amacıyla hazırlanmış olup hukuki danışmanlık niteliği taşımaz. Somut hukuki sorunlarınız için bir avukata danışmanız gerekir.
