
E-İrsaliye Düzenlendi Ama Müşteri Teslimi Reddediyor: Hangi Kayıtlar Önemli?
E-irsaliyenin düzenlenmesi, malın alıcıya fiilen teslim edildiğini tek başına kanıtlamaz. Elektronik irsaliye öncelikle sevki belgelendirir. Alıcı teslimi inkâr ediyorsa e-irsaliye ve sistem iletim kayıtları; teslim tutanağı, taşıyıcı kayıtları, malı teslim alan kişinin bilgileri ve depo giriş hareketleriyle birlikte değerlendirilmelidir.
Önce uyuşmazlığın ne olduğu ayrılmalıdır: Müşteri malların hiç ulaşmadığını mı söylüyor, belirli miktarın eksik geldiğini mi ileri sürüyor, yoksa teslim teklif edildiği hâlde malları kabul etmiyor mu? Bu üç durumun delilleri ve hukukî sonuçları aynı değildir.
E-İrsaliye Malın Teslim Edildiğini İspatlar mı?
213 sayılı Vergi Usul Kanunu’nun 230. maddesi sevk irsaliyesini malların taşınmasıyla bağlantılı olarak düzenler. 509 Sıra No.lu Vergi Usul Kanunu Genel Tebliği kapsamında e-irsaliye, kâğıt sevk irsaliyesinin elektronik karşılığıdır. Belgenin düzenlenmesi ve ilgili elektronik sisteme iletilmesi, malın alıcının deposuna girdiği veya yetkili bir kişi tarafından teslim alındığı anlamına gelmez.
Bu nedenle e-irsaliyenin numarası, düzenlenme zamanı, fiilî sevk zamanı, gönderilen mal ve miktar bilgileri önemlidir; ancak bunlar tek başına boşaltmanın ve teslim almanın gerçekleştiğini göstermez. Aynı ayrım, e-irsaliyenin GİB sisteminde başarılı işlenmiş olması bakımından da geçerlidir: Elektronik belge teslimi ile fiziksel mal teslimi ayrı olaylardır.
E-İrsaliye Alıcı Yanıtı Ne Kadar Önemlidir?
509 Sıra No.lu Tebliğin e-irsaliye yanıtına ilişkin düzenlemesine göre alıcı, isterse malların ne kadarını teslim aldığını veya kabul ettiğini; kabul edilmeyen miktarı ve nedenini elektronik yanıtla bildirebilir. Dolayısıyla alıcı yanıtı gönderilmemesi, malın bütünüyle teslim alındığına dair otomatik bir kabul değildir.
Alıcı tarafından gönderilmiş kabul veya kısmi kabul yanıtı ise ilgili mal ve miktar yönünden dikkate değer bir kayıttır. Bunun hangi sevke ait olduğu, yanıtı oluşturan sistemin kime ait olduğu ve fiilî teslim kayıtlarıyla uyuşup uyuşmadığı ayrıca incelenir.
Elektronik ret yanıtı ile depoda teslimin reddi aynı şey mi?
Hayır. Tebliğde, alıcının veya e-irsaliye içeriğinin tümüyle hatalı olması nedeniyle gönderilen elektronik ret yanıtı bakımından fiilî sevk öncesi ret kuralı öngörülür. Sevk başladıktan sonra malların kapıda reddedilmesi ya da teslim alınmadığının ileri sürülmesi ise fiilî olaya ilişkin ayrı bir uyuşmazlıktır. Elektronik sistemdeki ret veya yanıt yokluğu tek başına bu olayın gerçekleştiğini ya da gerçekleşmediğini ispatlamaz.
GİB’in teknik entegrasyon kılavuzunda irsaliye yanıtına ilişkin yedi günlük bir teknik gönderim penceresi de açıklanır. Bu süre, faturaya itiraz veya malın fiilen teslim edildiğinin hukukî ispatı için kendiliğinden geçerli bir karine olarak değerlendirilmemelidir.
Mal Tesliminin İspatında Hangi Kayıtlar Birlikte İncelenir?
Teslim uyuşmazlığında kayıtların her biri farklı bir olguyu gösterebilir. Temel yöntem, belgeleri yalnız varlıkları bakımından değil, hangi aşamayı ispat ettikleri yönünden karşılaştırmaktır.
- E-irsaliye ve teknik iletim kayıtları: Orijinal elektronik belge, belge numarası/UUID, gönderici ve alıcı, ürün kodları, miktarlar, sevk adresi, fiilî sevk tarihi, sistem durumları ve varsa alıcı yanıtı; sevk için hangi bilginin oluşturulduğunu ve elektronik olarak iletildiğini gösterir.
- Yükleme ve taşıma kayıtları: Araç plakası, sürücü, taşıyıcı talimatı, yükleme fişi, kantar belgesi, mühür numarası, araç giriş-çıkış ve taşıyıcı teslim belgeleri; malın satıcıdan çıkması ve taşınma sürecinin izlenmesi bakımından önemlidir. GPS konumu veya aracın adrese ulaşması, tek başına boşaltma ve teslim alma kanıtı değildir.
- Teslim/tesellüm belgesi: Teslim tarihi, saati, yeri, koli veya palet sayısı, teslim alan kişinin adı, görevi ve imzası ile varsa çekince veya eksik miktar şerhi incelenir. İmzanın ve kaşenin kime ait olduğu, teslim alanın alıcı adına kabul yetkisi de ayrıca değerlendirilir.
- Alıcı depo kayıtları: Kapı giriş kaydı, randevu numarası, boşaltma rampası, barkod okutma, sayım, kabul veya eksik teslim tutanağı ve depo yönetim sistemi (WMS) girişleri; malların alıcının kontrol alanına girip girmediğini gösterebilir.
- ERP ve stok hareketleri: Satıcının çıkış kaydı ile alıcının mal kabulü ve stok girişi aynı kayıt değildir. Satıcının tek taraflı ERP kaydı sevk iddiasını destekler; alıcının kendi sisteminde karşılık bulan kayıtlar ise teslimin değerlendirilmesinde ayrıca önem taşır.
- Yazışma ve yan deliller: Sipariş numarası, sevk bildirimi, alıcının rampa planlaması, teslim sonrasındaki yazışmalar, eksik ürün bildirimi ve hukuka uygun elde edilmiş görüntüler; belgeler arasındaki boşlukları açıklamaya yardımcı olabilir.
Özellikle taşıyıcının teslim belgesi ile alıcının depo giriş kayıtları arasında miktar veya zaman farkı varsa bu çelişki açıklanmadan yalnız bir kayıt üzerinden kesin teslim sonucu çıkarılmamalıdır.
Teslim Alan Kişinin İmzası veya Depo Kaşesi Yeterli midir?
İmzalı teslim tutanağı önemli olabilir; ancak imza atan kişinin kimliği ve hangi sıfatla hareket ettiği belirleyicidir. Örneğin güvenlik görevlisinin araç girişini onaylaması, bütün malların alıcı şirket adına eksiksiz teslim alındığını her durumda göstermez.
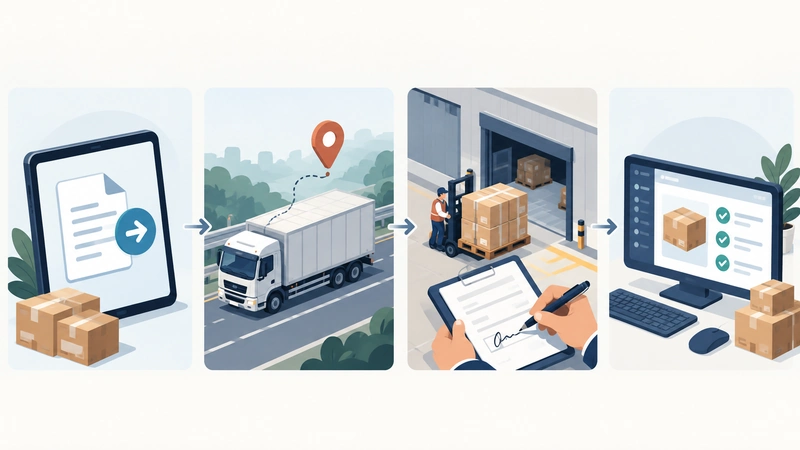
İmzanın alıcı şirketin kabul birimi tarafından atılmış olması, önceki sevkiyatlarda aynı usulün kullanılması, sipariş ve depo randevusu kayıtlarının örtüşmesi veya şirketin bu teslimi daha sonra yazışmalarında doğrulaması farklı ağırlıkta değerlendirilir. Bunun tersi olarak, teslim alan kişinin alıcıyla bağlantısı ve yetkisi açıklanamıyorsa satıcının yalnız kaşeye dayanması ispat sorununu ortadan kaldırmaz.
E-Faturaya İtiraz Edilmemesi Malın Teslim Edildiği Anlamına Gelir mi?
6102 sayılı Türk Ticaret Kanunu’nun 21/2. maddesi, faturayı alan kişinin sekiz gün içinde içeriğine itiraz etmemesine hukukî sonuç bağlar. Ancak bu düzenleme, faturanın dayandığı malların gerçekten teslim edildiği yönünde her dosyada otomatik ve kesin bir ispat sağlamaz. Fatura içeriğine itiraz ile malın fiilen teslim edilip edilmediği ayrı incelenir.
Ayrıca faturaya ilişkin sekiz günlük itiraz kuralı, e-irsaliye yanıtına ilişkin teknik süreyle karıştırılmamalıdır. Satış ilişkisi, siparişin kapsamı, sevk edilen miktar ve teslim edilen miktar ayrı ayrı değerlendirilebilir.
Teslim Uyuşmazlığında İspat Yükü Kimdedir?
6100 sayılı Hukuk Muhakemeleri Kanunu’nun 190. maddesi uyarınca, kural olarak ileri sürdüğü vakıadan lehine sonuç çıkaran taraf o vakıayı ispatlar. Malı teslim ettiğini ileri sürerek satış bedelini isteyen satıcının teslim veya sözleşmeye uygun ifaya ilişkin iddiasını, uyuşmazlığın şartlarına göre delillendirmesi gerekir.
Aynı Kanun’un 199. maddesi elektronik ortamdaki verileri de belge olarak kabul eder. Bu nedenle e-irsaliye dosyaları, elektronik alıcı yanıtları, depo/ERP kayıtları ve ilgili yazışmalar delil incelemesine konu olabilir. Ancak bir elektronik verinin HMK anlamında belge olması, tek başına kesin delil olduğu veya ileri sürülen teslim vakıasını ispatladığı anlamına gelmez. Delilin kaynağı, güvenilirliği, diğer kayıtlarla uyumu ve ilgili ispat kuralları önemlidir.
Ticari davalarda usulüne uygun ticari defterlerin delil niteliği ayrıca HMK m.222 kapsamında değerlendirilir. Bunun koşulları vardır; salt ERP ekran görüntüsü ticari defterin yerini otomatik olarak almaz. Hukuka aykırı elde edilen kayıtlar bakımından HMK m.189/2 sınırlaması da göz önünde bulundurulmalıdır.
Alıcı Malları Kapıda Kabul Etmezse Ne Olur?
Malların hiç ulaştırılmaması ile satıcının sözleşmeye uygun teslimi teklif etmesine rağmen alıcının haklı neden olmaksızın kabulden kaçınması farklıdır. 6098 sayılı Türk Borçlar Kanunu’nun 106. maddesindeki koşullar gerçekleşirse alacaklının temerrüdü gündeme gelebilir. Kanunun 107. maddesi de koşulları çerçevesinde teslim edilecek şeyin tevdi edilmesine ilişkin düzenleme içerir.
Bu sonuç için aracın kapıya gitmesi tek başına yeterli değildir. Teslimin doğru yerde, doğru zamanda, sözleşmeye uygun mal ve miktar bakımından gereği gibi önerildiği; ret beyanı, sebebi, tarih ve saatinin mümkün olduğunca kayıt altına alındığı gösterilmelidir. Ayıplı, farklı veya eksik malın reddi ayrıca değerlendirilir.
Sözleşmede teslim yeri veya taşıma şartı belirlenmişse bunlar da incelenir. TBK m.208 kapsamında yarar ve hasarın geçişi bazı durumlarda taşıyıcıya teslim anına bağlanabilir; fakat hasarın geçişi, malın alıcı deposuna fiziksel olarak ulaştığının ispatıyla aynı soru değildir.
Varsayımsal Örnek: Araç Teslim Noktasına Gitti Ama Depo Girişi Yok
Bir üretici 40 palet için e-irsaliye düzenlemiş ve sevkiyatın taşıyıcıya teslimini belgelemiş olsun. Araç takip kaydı, kamyonun alıcının tesisine ulaştığını gösteriyor; buna karşılık alıcı, 40 paletin hiç kabul edilmediğini bildiriyor. Depo kabul kaydı bulunmuyor ve taşıyıcının tutanağında yalnız tesis kapısına varış saati yazıyor.
Bu durumda e-irsaliye, yükleme ve konum kayıtları sevk ile tesis yakınındaki hareketi destekler; 40 paletin alıcıya teslim edildiğini tek başlarına kesinleştirmez. Giriş kapısı, rampa, boşaltma, teslim alan kişi, taşıyıcı açıklaması ve alıcının stok kayıtları ayrıca araştırılmalıdır. Eğer alıcının kayıtlarında yalnız 25 palet görünüyorsa 25 ve 15 palet bakımından farklı ispat değerlendirmesi gerekebilir.
Müşteri Teslimi İnkâr Ediyorsa Satıcı Hangi Adımları Atmalı?
- Elektronik asılları saklayın: e-irsaliye XML dosyalarını, alıcı yanıtlarını, teknik iletim ve sistem durum kayıtlarını ve varsa e-faturayı belge kimlikleriyle muhafaza edin.
- Taşıyıcıdan olay bazlı dosya alın: Yükleme, varış, kapı giriş, boşaltma, teslim veya ret tutanağı ile sürücü ve araç kayıtlarını aynı sevk numarası altında toplayın.
- Alıcıya yöneltilen soruyu somutlaştırın: Hiç teslim yok mu, kısmi teslim mi var, yoksa malın niteliğine veya yetkisiz kişiye teslimine mi itiraz ediliyor? Yazılı açıklama ve varsa depo kayıtlarının karşılaştırılması istenebilir.
- İki şirketin kayıtlarını eşleştirin: Sipariş, sevk, e-irsaliye, e-fatura, WMS/ERP ve cari hesap hareketlerinde tarih, miktar, ürün kodu ve teslim yeri tutarlılığını denetleyin.
- Delil bütünlüğünü koruyun: Ekran görüntüsüyle yetinmeyin; mümkünse sistemden alınmış ham kayıtları, oluşturulma zamanlarını ve değişiklik geçmişini koruyun. Kamera kayıtları ve kişisel veriler hukuka uygun yöntemlerle ele alınmalıdır.
- Hukukî yolu dosyaya göre seçin: Sözleşme, ödeme durumu, teslim koşulları ve deliller incelendikten sonra alacak talebi, icra takibi veya dava seçenekleri değerlendirilir. TTK m.5/A kapsamındaki ticari para alacağı davalarında dava şartı arabuluculuk ayrıca gözetilir. Başvuru yolunun seçimi için ticari alacakta arabuluculuk sonrası dava ve icra seçenekleri hakkındaki açıklama da incelenebilir.
Sonuç: E-İrsaliyeyi Teslim Kaydıyla Tamamlayan Delil Zinciri
Malın ilk tesliminin ispatında temel soru, yalnız e-irsaliyenin bulunup bulunmadığı değil, malların hangi miktarda, hangi yerde, ne zaman ve kime bırakıldığıdır. E-irsaliye elektronik sevk sürecini; taşıma kayıtları nakliye aşamasını; teslim/tesellüm ve depo giriş kayıtları ise fiilî teslim iddiasını farklı yönlerden aydınlatır. Bu kayıtların birbirini doğrulaması, tek taraflı bir sistem görüntüsünden daha anlamlı bir değerlendirme sağlar.
Bu makale genel bilgilendirme amacıyla hazırlanmış olup hukuki danışmanlık niteliği taşımaz. Somut hukuki sorunlarınız için bir avukata danışmanız gerekir.
