
Asgari İşçilik Hesabında Malzemeli İşçilik Faturaları Neden Dikkate Alınmadı?
Asgari işçilik hesabında malzemeli işçilik faturalarının dikkate alınmaması, hesabın mutlaka yanlış olduğu anlamına gelmez. Önce işlemin SGK ünitesince yapılan araştırma mı, denetim incelemesi mi, yoksa şartları sağlanan bir SMMM veya YMM incelemesi mi olduğu belirlenmelidir. Faturanın hesap üzerindeki etkisi bu ayrıma göre değişir.
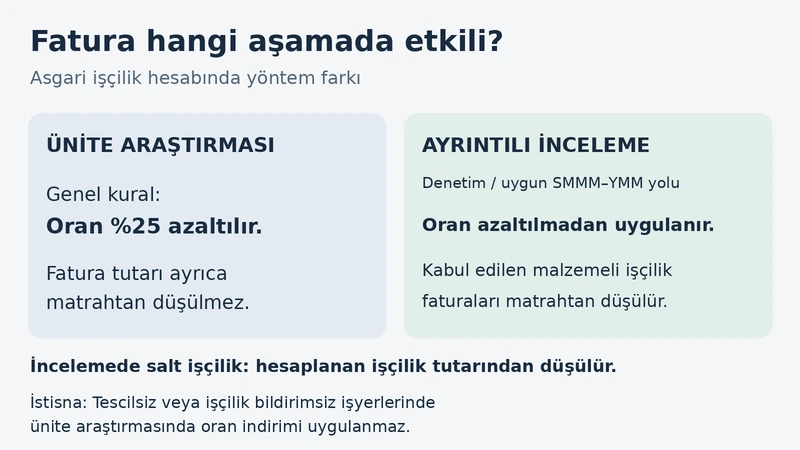
Ünite araştırmasında genel olarak asgari işçilik oranı yüzde 25 azaltılarak uygulanır; malzemeli işçilik faturaları ayrıca hakedişten düşülmez. Ayrıntılı incelemede ise kabul edilebilir faturalar değerlendirilebilir, fakat oran yüzde 25 azaltılmadan uygulanır. Bu nedenle yalnızca “Faturalarım var” demek, eksik işçilik farkının kaldırılması için yeterli değildir.
İnşaat veya ihale yüklenicisi açısından doğru değerlendirme; işlemin aşamasını, faturaların niteliğini, kullanılan matrahı ve tebliğ edilen belgenin başvuru yolunu birlikte incelemektir.
Ünite araştırması ile asgari işçilik incelemesi neden farklıdır?
5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu’nun 85. maddesi, yeterli işçilik bildirilip bildirilmediğinin araştırılmasını ve gerekli hâllerde denetim yoluyla tespit yapılmasını düzenler. Burada karşılaştırılan büyüklük, esas olarak Kuruma bildirilmesi gereken prime esas kazanç tutarıdır. Hesaplanan eksik işçilik farkı, doğrudan ödenecek prim borcu ile aynı şey değildir.
Ünite araştırması, ilgili iş ve kurum kayıtları üzerinden yürütülen değerlendirmedir. Denetim veya yetkili meslek mensubu incelemesinde ise işyeri defter ve belgeleri, dışarıya yaptırılan işler ve bildirimlerin niteliği daha ayrıntılı ele alınır.
SGK’nın asgari işçilik açıklaması da ihale konusu işler bakımından bu ayrımı açıkça ortaya koyar: ünite araştırmasında indirilen oranla hesap yapılırken malzemeli işçilik faturaları hakedişten düşülmez; incelemede ise uygun faturalar matrahtan çıkarılabilir ve oran eksiltilmeden uygulanır.
| Aşama | Oran | Faturanın etkisi |
| Ünite araştırması | Genel olarak yüzde 25 azaltılmış oran | Malzemeli işçilik faturası ayrıca matrahtan düşülmez. |
| Denetim incelemesi | Yüzde 25 azaltma uygulanmaz. | Kabul edilen faturalar ve diğer kayıtlar inceleme kapsamında değerlendirilir. |
| Şartları sağlanan SMMM/YMM incelemesi | Yüzde 25 azaltma uygulanmaz. | İlgili yönetmeliğe uygun faturalar, niteliklerine göre farklı aşamalarda hesaba katılır. |
Önemli istisna: Sosyal Sigorta İşlemleri Yönetmeliği’nin 112/2. maddesinin 16 Mayıs 2026’da değişen metnine göre, tescil edilmemiş veya tescilli olduğu hâlde işçilik bildirilmemiş ihale işleri ve özel nitelikteki inşaat işyerlerinde ünite araştırmasında oran eksiltilmez. Dolayısıyla “Araştırmayı ünite yaptıysa mutlaka yüzde 25 indirim vardır” denilemez.
Malzemeli işçilik, salt işçilik ve malzeme faturası nasıl ayrılır?
Faturanın başlığından önce, karşılığında hangi işin yapıldığına bakılmalıdır. Örneğin yalnızca kapı satışı ile kapının temin edilip montajının yapılması aynı işlem değildir. Belgedeki açıklama, sözleşme ve yapılan iş birbirini desteklemelidir.
Serbest Muhasebeci Malî Müşavirler ile Yeminli Malî Müşavirlerce İşyeri Kayıtlarının İncelenmesi Hakkında Yönetmelik’in 6. maddesi, meslek mensubu incelemesindeki ayrımı düzenler:
- Malzemeli işçilik: Şartları sağlayan tutar, oran uygulanmadan önce toplam istihkaktan veya maliyet bedelinden düşülür.
- Salt işçilik: Malzeme içermeyen ve kabul edilen faturalı işçilik ödemesi, oran uygulandıktan sonra bulunan asgari işçilik tutarından düşülür.
- Yalnız malzeme alımı: İşçilik içermeyen mal alımı, sırf faturaya bağlandığı için malzemeli işçilik indirimi oluşturmaz.
Bu ayrım önemlidir: aynı tutardaki malzemeli işçilik faturası ile salt işçilik faturası hesabı aynı miktarda azaltmaz. Ayrıca faturanın vergisel olarak gider kaydedilmiş olması, asgari işçilik hesabında da mutlaka indirim doğuracağını göstermez.
Aynı faturada malzeme ve işçilik ayrı yazılmışsa ne olur?
Meslek mensubu incelemesinde, aynı faturada hem malzeme hem işçilik bulunuyorsa tutarlar ayrı satırlarda gösterilmiş olsa bile toplam fatura tutarı malzemeli işçilik kapsamında değerlendirilir. İşçilik satırını ayrıca salt işçilik gibi düşmek, aynı belge üzerinden ikinci bir indirim yaratır. Yönetmelik’in 6/1-c-3 hükmü bu noktada özellikle dikkate alınmalıdır.
Fatura hangi nedenlerle kabul edilmeyebilir?
Faturaların hiç değerlendirilmemesi ile değerlendirilip belirli bir nedenle kabul edilmemesi farklı sorunlardır. İlkinde yanlış aşamada indirim istenmiş olabilir; ikincisinde belgenin kapsamı ve ret gerekçesi incelenir.
- İşle bağlantı kurulamaması: Faturanın hangi inşaata, hakedişe veya iş bölümüne ait olduğu belgelerden anlaşılamıyor olabilir.
- İşçilik içeriğinin bulunmaması: Fatura yalnız malzeme teslimine ilişkin olabilir; montaj veya uygulama yapıldığı gösterilemeyebilir.
- İşyeri ve sigortalılık bilgilerinin eksikliği: Meslek mensubu incelemesinde ilgili işverenin ünitesi ve işyeri sicil numarası gibi yönetmelikte aranan bilgiler belirleyicidir. Yanında sigortalı çalıştırmadan işi bizzat yapan 4/b sigortalısı bakımından farklı belge ve kimlik koşulları vardır.
- Hakedişle tutarsız tutar: Yönetmelik’in 6/1-d hükmüne göre, ilgili iş karşılığında hakediş raporuyla ödenen tutarı aşan fatura veya gider belgesi kısmı incelemede dikkate alınmaz.
- KDV’nin indirime eklenmesi: İncelemede ödemelerin KDV dışındaki tutarları esas alınır.
- Alt işveren işinin ayrıca indirilmek istenmesi: Meslek mensubu incelemesindeki malzemeli işçilik düzenlemesi, alt işverenler tarafından yapılan işleri ayrıca dışarıda bırakır.
Özellikle son durumda, ticari dilde “taşeron” denilen her firmanın SGK uygulamasındaki sıfatı aynı kabul edilmemelidir. Aynı işyeri dosyasında alt işveren olarak bildirilen işçilik ile başka bir işverene fatura karşılığı yaptırılan iş ayrıştırılmalı; aynı işçilik hem bildirim hem fatura üzerinden ikinci kez hesaba sokulmamalıdır.
Faturaların incelenmesi borcu her zaman azaltır mı?
Hayır. Kabul edilen faturaların etkisi, ayrıntılı incelemede yüzde 25 oran azaltmasının uygulanmamasıyla birlikte hesaplanmalıdır. Sadece fatura toplamına bakarak incelemenin daha avantajlı olacağı söylenemez.
Aşağıdaki örnek tamamen varsayımsaldır. KDV hariç değerlendirme matrahı 10.000.000 TL, işin oranı yüzde 9 ve kabul edilecek malzemeli işçilik faturası 3.000.000 TL olsun. Yüzde 9 bu iş için doğrulanmış bir oran değildir; yalnız yöntem farkını göstermek için seçilmiştir. Diğer indirim ve tespitlerin bulunmadığı varsayılmıştır.
| Yöntem | İşlem | Hesaplanan işçilik |
| Genel ünite araştırması | 10.000.000 × %6,75 | 675.000 TL |
| Faturanın kabul edildiği inceleme | (10.000.000 − 3.000.000) × %9 | 630.000 TL |
Bu örnekte inceleme daha düşük tutar verir. Fakat kabul edilebilen fatura yalnızca 1.000.000 TL olsaydı, inceleme hesabı 9.000.000 × %9 = 810.000 TL olacaktı. Faturanın hesaba katılması, sonucun her durumda işveren lehine değişeceği anlamına gelmez.
Tablodaki rakamlar prim borcu değildir. Bildirilmiş prime esas kazançlarla karşılaştırma ve varsa diğer kabul edilen kalemler ayrıca değerlendirilir; prim ve ferîleri bundan sonra hesaplanır. İnceleme sırasında başka eksik bildirimlerin belirlenmesi de sonucu değiştirebilir.
İnşaat maliyeti veya hakediş matrahı da yanlış olabilir mi?
Fatura itirazına odaklanırken hesabın başlangıç tutarı gözden kaçırılmamalıdır. İhaleli işte hakediş ve fiyat farklarının, özel inşaatta ise ruhsat, alan, yapı niteliği ve birim maliyet bilgilerinin doğru alınması gerekir.
Sosyal Sigorta İşlemleri Yönetmeliği’nin 110–112. maddeleri bu hesapların temel çerçevesini belirler. Sözleşme veya şartnamede çalıştırılacak sigortalı sayısı belli olan ihale işlerinde öncelikle kişi/gün bildirimleri araştırılır; her iş doğrudan hakediş çarpı oran formülüne indirgenmemelidir.
Özel inşaatların ünite araştırmasında, güncel 111/6. maddeye göre aynı yıl içinde biten işlerde bitim tarihinde geçerli birim maliyet; sonraki yıllarda biten işlerde ise bitiş yılı dışarıda tutularak başlangıç ve bitiş arasındaki yılların birim maliyetlerinin aritmetik ortalaması esas alınır. Bir yılda birden fazla bedel yayımlanmışsa o yılın son bedeli kullanılır. Geçmiş ve kesinleşmiş işlemler bakımından ilgili dönem ve geçiş uygulaması ayrıca incelenmelidir.
Meslek mensubu incelemesinde ise kendi yönetmeliğinin maliyet kuralları da dikkate alınır. Örneğin defter ve belgelerden daha yüksek maliyet belirlenmesi, bu maliyetin esas alınmasını gerektirebilir. Bu nedenle iki yöntemi karşılaştırırken aynı başlangıç matrahının kullanılacağını peşinen varsaymak da doğru değildir.
Faturalar dikkate alınmadığında hangi başvuru yapılabilir?
Ünite araştırması üzerine yapılan bildirim
Önce tebliğ edilen yazı ve hesap cetveli alınmalıdır. Kullanılan oran, matrah, işin tarihleri, hesaba katılan bildirimler ve kesinleşme durumu belirlenmeden yalnız fatura toplamını bildiren bir dilekçe yeterli olmaz.
Sosyal Sigorta İşlemleri Yönetmeliği’nin 112/4. maddesi uyarınca, ünitece hesaplanan borca faturalı işçilik ödemeleri veya fatura karşılığı iş yaptırılması gibi nedenlerle itiraz edilirse denetim ve kontrolle görevli memurlarca inceleme yapılır. Dolayısıyla bu başvurunun sonucu, ünitenin faturaları doğrudan düşmesi yerine dosyanın incelemeye alınması olabilir.
Güncel 112/3. madde, borcun tebliğinden itibaren bir ay içinde ödeme, taahhütname verilmesi veya itiraz edilmemesine kesinleşme sonucu bağlar. 5510 sayılı Kanun’un 85. maddesi de ödeme ve yazılı ödeme taahhüdünün sonuçlarını düzenler. Fatura değerlendirmesi istenirken imzalanan taahhütnamenin etkisi ayrıca gözetilmelidir.
Re’sen tahakkuk ettirilip tebliğ edilen prim borcu
5510 sayılı Kanun’un 85. maddesine göre işveren, tebliğ edilen prim borcuna karşı tebliğ tarihinden itibaren bir ay içinde Kuruma itiraz edebilir. Bu itiraz takibi durdurur. İtiraz reddedilirse ret kararının tebliğinden itibaren bir ay içinde yetkili iş mahkemesine başvurulabilir.
Mahkemeye başvurulması ise prim borcunun takip ve tahsilini kendiliğinden durdurmaz. Prim tahakkuku, ayrıca düzenlenen idari para cezası ve ödeme emri aynı işlem değildir; başvuru yolları tek bir süre ve merci altında birleştirilmemelidir.
SMMM veya YMM raporu seçeneği
Meslek mensubu incelemesi her dosyada kullanılabilecek sınırsız bir alternatif değildir. İlgili yönetmeliğin kapsamı, rapor düzenlenemeyecek işler, rapor sınırları ve meslek mensubunun bağımsızlığı kontrol edilmelidir. İşverenin veya alt işverenin defter ve belgelerini düzenleyen meslek mensubu, aynı işveren ve alt işveren için bu raporu düzenleyemez.
Ayrıca tescilsiz veya tescilli olmakla birlikte işçilik bildirimi yapılmamış işler bakımından yönetmeliğin 8. maddesindeki rapor yasağı dikkate alınır. Meslek mensubu raporu düzenlenmesi, SGK’nın sonradan denetim yapmasını da engellemez.
İtiraz dosyasında hangi belgeler birlikte bulunmalı?
Faturaların klasör hâlinde sunulması yerine, her belgenin hesaptaki etkisini gösteren bir karşılaştırma hazırlanması daha açıklayıcıdır. Dosyada şu belgeler bir araya getirilmelidir:
- SGK bildirim yazısı, tebliğ kaydı, araştırma cetveli ve varsa inceleme raporu.
- İhale sözleşmesi, şartname, hakedişler ve kabul belgeleri; özel inşaatta ruhsatlar ile başlangıç ve bitişi gösteren belgeler.
- Faturalar, ilgili sözleşmeler, iş teslim ve montaj kayıtları, muhasebe kayıtları ve ödeme belgeleri.
- İşi yapanların ilgili SGK işyeri bilgileri, alt işveren kayıtları ve bildirilen prime esas kazanç dökümleri.
- Her fatura için işin adı, ilgili proje, KDV hariç tutar, belge niteliği, kabul edilmeme gerekçesi ve talep edilen düzeltmeyi gösteren liste.
Hukuki değerlendirme ile mali karşılaştırma aynı belgeler üzerinden yürütülmelidir. Savunmanın odağı, yalnızca faturanın mevcut olduğunu göstermek değil; o belgenin doğru yöntem içinde, doğru aşamada ve mükerrerlik yaratmadan hesaba katılmasını sağlamaktır.
Bu makale genel bilgilendirme amacıyla hazırlanmış olup hukuki danışmanlık niteliği taşımaz. Somut hukuki sorunlarınız için bir avukata danışmanız gerekir.
