
Arabuluculukta Yapılan Toplu Ödemenin SGK Primleri Nasıl Değerlendirilir?
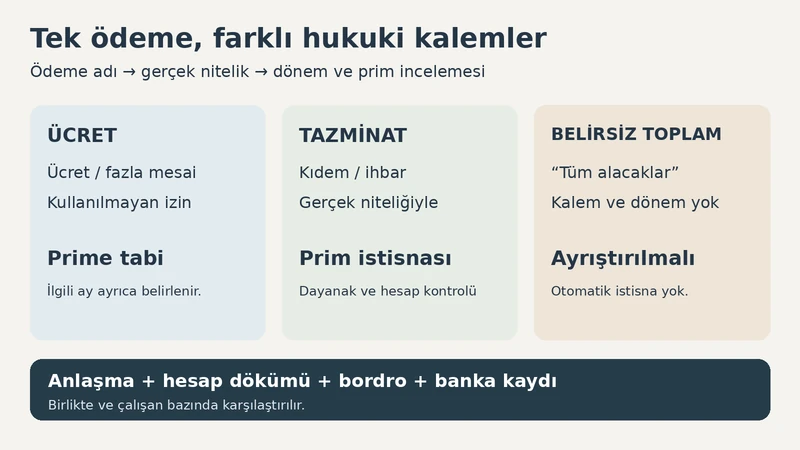
Arabuluculukta yapılan toplu ödemenin SGK primine tabi olup olmadığı, anlaşma belgesindeki başlığa değil, ödemenin hangi alacağı karşıladığına göre değerlendirilir. Ücret, fazla çalışma ve kullanılmayan yıllık izin ücreti ile kıdem ve ihbar tazminatı aynı prim rejimine tabi değildir. Bu nedenle tek banka havalesi yapılması, bütün kalemlerin tek tür ödeme sayılmasını gerektirmez.
Anlaşmada yalnızca “tüm işçilik alacaklarına karşılık toplam ödeme” yazılması ise hangi kısmın prime tabi olduğunu ve hangi döneme bildirileceğini belirsizleştirir. Şirket açısından anlaşma belgesi, çalışan bazındaki hesap dökümü, bordro ve ödeme kayıtları birlikte değerlendirilmelidir. Bu yazı, 5510 sayılı Kanun’un 4/1-a kapsamındaki çalışanlara yapılan ödemeleri ele almaktadır.
Arabuluculuk anlaşması SGK prim yükümlülüğünü kaldırır mı?
Hayır. 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu’nun 80. maddesinin birinci fıkrası, prime esas kazançları ve istisnalarını düzenler. Aynı fıkranın (c) bendine göre, kanuni istisnalar dışında yapılan ödemeler adları değiştirilerek prim kapsamından çıkarılamaz.
6325 sayılı Hukuk Uyuşmazlıklarında Arabuluculuk Kanunu’nun 18. maddesinde düzenlenen anlaşmanın bağlayıcılığı ve ilam niteliği, ödemenin sosyal güvenlik bakımından sınıflandırılmasından farklıdır. İşçi ile işverenin uyuşmazlığı sona erdirmesi, SGK’nın kanundan doğan prim alacağı üzerinde serbestçe tasarruf edebilecekleri anlamına gelmez.
Dolayısıyla “taraflar bu ödeme için SGK primi hesaplanmayacağını kabul etmiştir” şeklindeki bir hüküm, tek başına Kuruma karşı prim istisnası oluşturmaz. Önce ödemenin gerçek hukuki niteliği, ardından uygulanabilecek istisna incelenir.
Hangi ödeme kalemleri prime tabidir?
Aşağıdaki ayrımlar, ödeme gerçekten belirtilen alacak niteliğini taşıyorsa geçerlidir. Belgedeki başlık ile çalışma ve hesap kayıtları çelişiyorsa ayrıca inceleme gerekir.
| Ödeme kalemi | Prim yönünden temel yaklaşım | Belirleyici kontrol |
| Ücret ve ücret farkı | Prime tabidir. | Hak kazanılan ay ve önceki bildirimler belirlenir. |
| Fazla çalışma, hafta tatili ve genel tatil ücreti | Ücret niteliği nedeniyle prime tabidir. | Çalışmanın dönemi, tutarı ve mevcut bordro kayıtları ayrılır. |
| Kullanılmayan yıllık izin ücreti | Prime tabidir. | Fesihte doğan izin ücreti, akdin feshedildiği ay bakımından değerlendirilir. |
| Prim ve ikramiye | Kural olarak prime tabidir. | Ücret dışı ödeme niteliği, ödeme zamanı ve sözleşmenin devam edip etmediği incelenir. |
| Kıdem ve ihbar tazminatı | Kanuni istisna kapsamındadır. | Ödemenin gerçekten bu tazminatları karşılayıp karşılamadığı kontrol edilir. |
| İş sonu tazminatı veya kıdem tazminatı mahiyetindeki toplu ödeme | Bu niteliği taşıması halinde istisna kapsamındadır. | Her toplu ödeme bu istisnaya girmez; dayanak ve hesap incelenir. |
| İşe başlatmama tazminatı | Gerçekten bu nitelikteki tazminat prime tabi tutulmaz. | İşe iade uyuşmazlığı ve anlaşmanın içeriği değerlendirilir. |
| Boşta geçen süre ücreti ve diğer haklar | İlgili koşullarla prime tabidir. | İşe iade rejimi, hizmet süresi ve ilgili aylar ayrıca belirlenir. |
Temel dayanaklar 5510 sayılı Kanun m.80/1-(a), (b), (c), (d) ile Sosyal Sigorta İşlemleri Yönetmeliği m.97’dir. İşe iade ödemelerinde ayrıca 4857 sayılı İş Kanunu m.21 dikkate alınır. SGK’nın prime esas kazançlara ilişkin açıklaması da işe başlatmama tazminatı ile boşta geçen süre ücretini ayırmaktadır.
“Tazminat” yazılması neden yeterli değildir?
Ödenmemiş fazla mesai karşılığının anlaşmada “sulh tazminatı” olarak adlandırılması, ücret niteliğinin kendiliğinden ortadan kalktığını göstermez. Aynı şekilde ikale veya ek menfaat ödemesinin tamamı, sırf iş ilişkisi sona erdiği için kıdem tazminatı mahiyetinde kabul edilemez.
Tersinden, gerçek kıdem veya ihbar tazminatının ücret alacaklarıyla aynı havalede ödenmesi de bu kalemleri kendiliğinden prime tabi yapmaz. Gerekli olan, tutarların gerçeğe uygun biçimde ayrılması ve bu ayrımın belgelenmesidir.
Anlaşmada yalnızca tek toplam tutar yazıyorsa ne yapılmalı?
Önce toplam bedelin hangi talepleri sona erdirdiği belirlenmelidir. Başvuru ve sonuç belgeleri, anlaşmanın ekleri, çalışma kayıtları ve daha önce yapılan ödemeler karşılaştırılır. Belirsizliği sonradan oluşturulan tek taraflı bir muhasebe açıklamasıyla giderilmiş saymak güvenli değildir.
Tek toplam tutar için dosyadan bağımsız, her olaya uygulanacak bir prim dağıtım oranı yoktur. Tutarın tamamının istisna olduğu varsayılamayacağı gibi, gerçek ve belgeli istisna kalemleri incelenmeden bütün ödemenin ücret olduğu sonucu da peşinen kurulamaz. Dağılım belirlenemiyorsa prim dışında bırakılmak istenen kısmın dayanağı açıklığa kavuşturulmalıdır.
İmzadan önce en elverişli yöntem, her alacak için kararlaştırılan tutarı ve ilgili dönemi ayrı göstermektir. Toplam tutarın indirimli sulh bedeli olması halinde de her kalem için hangi bedel üzerinde anlaşıldığı anlaşılır olmalıdır. Anlaşılmış toplamı aşan, sonradan varsayılan kalemler oluşturulmamalıdır.
Belge imzalanmışsa açıklama veya ek düzenleme ihtiyacı, tarafların gerçek ortak iradesi ve ilk belgenin kapsamıyla birlikte değerlendirilir. Eski belgeye tek taraflı kalem eklemek ya da geçmişte ücret olarak hesaplanan tutarı yalnız prim sonucunu değiştirmek için yeniden adlandırmak uygun bir çözüm değildir.
Varsayımsal örnek: 500.000 TL’lik anlaşma
Bir çalışanla toplam 500.000 TL brüt üzerinde anlaşıldığını; bunun 300.000 TL’sinin gerçek kıdem tazminatı, 80.000 TL’sinin ihbar tazminatı, 70.000 TL’sinin fazla çalışma ve 50.000 TL’sinin kullanılmayan izin ücreti olduğunu varsayalım.
- 380.000 TL, gerçekten kıdem ve ihbar tazminatı niteliğini taşıması koşuluyla prim istisnası kapsamında değerlendirilir.
- 120.000 TL, prime tabi nitelikteki alacaklardan oluşur; fazla çalışma ile izin ücretinin ilgili dönemleri ayrıca belirlenir.
- 120.000 TL üzerinden doğrudan tek oranla nihai prim hesaplanmaz. Önceki bildirimler, ilgili aylardaki kazançlar, prim günleri ve tavan birlikte dikkate alınır.
Bu örnek bir hesaplama tarifesi değildir. Özellikle aynı kalemler için önceden prim bildirilmişse, bunların tekrar bildirilmesi yerine mevcut kayıtla farkın mutabakatı yapılmalıdır.
Prim hangi aya bildirilir?
Paranın ödendiği ay ile kazancın bildirileceği ay her zaman aynı değildir. 5510 sayılı Kanun m.80/1-(d) ve Sosyal Sigorta İşlemleri Yönetmeliği m.97/2 uyarınca ücretler hak edildikleri aya mal edilir. Bu nedenle geçmiş dönem ücret ve fazla mesai alacaklarında ilgili ayların tespiti gerekir.
İş sözleşmesinin sona ermesi üzerine ödenen kullanılmayan yıllık izin ücreti ise Yönetmelik m.97/2-(b) uyarınca fesih ayıyla ilişkilendirilir. Belgenin daha sonra imzalanması, izin ücretini kendiliğinden anlaşma ayının kazancı yapmaz.
Ücret dışındaki prim ve ikramiye gibi ödemelerde ödeme ayı, tavan ve şartları varsa takip eden aylara aktarma kuralları önem taşır. İş sözleşmesinin sona erdiği veya askıda olduğu tarihte yapılan, düzenlemenin kapsadığı ücret dışı ödemelerde ise son prime esas kazanç ayına ilişkin özel hükümler ayrıca incelenir.
5510 sayılı Kanun m.82’deki kazanç sınırları da ilgili dönem üzerinden değerlendirilir. Geçmiş aya mal edilecek bir ödemede, sırf para bugün ödendi diye bugünkü tavanın kullanılması doğru değildir. Üst sınır uygulaması, ödemenin türü ve prim gün sayısı belirlenmeden sonuçlandırılmamalıdır.
Bildirim ve prim ödeme süreleri aynı mı?
Hayır. Kazancın hangi aya ait olduğu, bildirimin ne zaman verileceği ve primin son ödeme günü üç ayrı sorudur. Arabuluculuk anlaşmalarına ilişkin özel düzenlemelerde belgenin ilam niteliğini kazandığı tarih önem taşıyabilir.
Sosyal Sigorta İşlemleri Yönetmeliği m.102/6 ve m.108/5, kapsadıkları durumlarda bildirim ve ödeme için özel süreler öngörür. Bu hükümler bütün arabuluculuk ödemelerine, işyeri ve ödeme türü ayrımı yapılmadan uygulanmamalıdır. Özellikle kamu çalışanlarına ilişkin düzenlemenin özel sektörün tüm geriye dönük ücret ödemelerine taşınması doğru değildir.
Örneğin Yönetmelik m.102/6-(ğ) kapsamındaki, sözleşmenin mevcut olmadığı veya askıda olduğu tarihte yapılan ücret dışı ödemelerde bildirim için ilam niteliğinin kazanıldığı tarihi takip eden ayın 26’sı; m.108/5-(ğ) kapsamında prim ödemesi için izleyen ay/dönemin sonu esas alınır. Bu özel kuralın kapsamı belirlenmeden bütün anlaşma bedeline aynı takvim uygulanmamalıdır.
6325 sayılı Kanun m.18/2 ve m.18/4 uyarınca ilam niteliği bakımından imzalar ve gerektiğinde icra edilebilirlik şerhi kontrol edilir. Yalnızca işçi, işveren ve arabulucu imzası bulunan her belgenin kendiliğinden ilam niteliğinde olduğu varsayılmamalıdır. Taksit takvimi de kanuni bildirim ve prim ödeme vadelerinin ayrıca incelenmesi gereğini ortadan kaldırmaz.
SGK’nın işverenlerin prim ödeme işlemleri açıklaması, kapsama giren arabuluculuk belgelerinde ilam niteliğinin kazanıldığı tarihi esas alan özel ödeme düzenlemelerini göstermektedir.
İşe iade anlaşmaları neden ayrı incelenmelidir?
İşe iade uyuşmazlığında işe başlatmama tazminatı ile boşta geçen süre ücreti aynı şey değildir. Tazminatın prim dışında kalması, ücret ve diğer hakların da prim dışında olduğu anlamına gelmez. Ayrıca hizmet süresi ve işten ayrılış kayıtları yönünden ayrı sonuçlar doğabilir.
4857 sayılı İş Kanunu m.21’in arabuluculukta işe başlatma anlaşmasına ilişkin hükmü; işe başlatma tarihi, boşta geçen süreye ilişkin ücret ve diğer hakların parasal miktarı ile işe başlatılmama halinde ödenecek tazminatın parasal miktarının belirlenmesini ister. Bu nedenle işe iade konusu bulunan dosyalar, sıradan alacak anlaşması şablonuyla sonuçlandırılmamalıdır.
Çok sayıda çalışan için ödeme yapılacaksa kontrol listesi
Şirket genelindeki tek ödeme bütçesi, her çalışanın aynı alacaklara sahip olduğu anlamına gelmez. Aynı şablon kullanılsa bile çalışan bazında aşağıdaki kayıtlar karşılaştırılmalıdır:
- Çalışma ve fesih bilgileri: İşe giriş, ayrılış, fesih nedeni ve varsa işe iade uyuşmazlığı.
- Alacak dökümü: Her kalemin hukuki niteliği, dönemi ve üzerinde anlaşılan miktarı.
- Brüt–net açıklığı: Çalışana geçecek tutar, kanuni kesintiler ve şirketin toplam maliyeti.
- Önceki kayıtlar: Bordrolar, prim bildirimleri, izin kayıtları ve yapılmış ödemeler.
- Anlaşmanın biçimi: Eklerin belgeyle bağlantısı, imzalar ve ilam niteliği bakımından gerekli koşullar.
- Ödeme eşleştirmesi: Her havalenin hangi çalışana, kaleme ve takside ait olduğu.
- Bildirim planı: İlgili ay, ek veya düzeltme ihtiyacı ve uygulanacak yasal süre.
Bir alacağın hiç görüşülmemesi ile görüşülüp tek toplam bedel içinde belirsiz bırakılması farklı sorunlardır. İlk durum için iş arabuluculuğunda alacak kaleminin unutulması hakkındaki açıklamalar ayrıca değerlendirilebilir.
Avukatlık incelemesi ile mali müşavirlik işlemleri nasıl ayrılır?
Avukatlık incelemesi; anlaşmanın kapsamı, ödemenin hukuki niteliği, taraf iradelerinin açıklığı, uyuşmazlığın sona erme biçimi ve sonradan çıkabilecek yorum sorunlarına odaklanır. Bordrolaştırma, teknik kesinti hesapları, muhasebe kayıtları ve beyannamelerin hazırlanması ise ilgili mali süreçte, yetkili meslek mensubunun görev alanıyla birlikte yürütülür.
Bu iki çalışma aynı belge ve tutarları esas almalıdır. Hukuken ücret olarak belirlenen bir kalemin mali kayıtlarda gerekçesiz biçimde tazminata dönüştürülmesi veya net anlaşma bedelinin brüt kabul edilmesi, kayıtlar arasında çelişki yaratır.
Sık sorulan sorular
Net tutar üzerinden anlaşılması SGK primini ortadan kaldırır mı?
Hayır. Net tutar, çalışana yapılacak ödemeyi açıklar. Prime tabi kalemlerin brüt karşılığı ve kesintiler ayrıca hesaplanmalıdır. Prim istisnası ile gelir veya damga vergisi uygulaması da ayrı değerlendirmelerdir.
Tek banka havalesi yerine ayrı havaleler yapmak zorunlu mu?
Prim sınıflandırması bakımından belirleyici olan havale sayısı değildir. Tek havale, kalemleri açık anlaşma ve hesap dökümüyle eşleştirilebilir. Ayrı havaleler de gerçeğe aykırı bir sınıflandırmayı düzeltmez.
İşçi artık çalışmıyorsa prim bildirimi gerekmez mi?
Bu sonuç çıkarılamaz. Ödemenin ücret veya ücret dışı ödeme olması ve ilgili dönem belirleyicidir. İş ilişkisinin sona ermesi, geçmiş döneme ait prime tabi kazancı kendiliğinden istisnaya dönüştürmez.
“Bütün haklar ödenmiştir” cümlesi yeterli midir?
Bu cümle, prim değerlendirmesinde gereken kalem, tutar ve dönem ayrımının yerini tutmaz. Anlaşmanın işçi ile işveren arasındaki kapsamı da belgenin bütünü üzerinden incelenir.
Bu makale genel bilgilendirme amacıyla hazırlanmış olup hukuki danışmanlık niteliği taşımaz. Somut hukuki sorunlarınız için bir avukata danışmanız gerekir.
